6702 富士通
| 2026年10月2日 株価 | |||
|---|---|---|---|
|
始値
4,014円
|
高値
4,095円
|
安値
4,014円
|
終値
4,069円
|
|
出来高
5,591,400株
|
|||
| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
4,300円
|
予想安値
3,900円
|
-
- 5G基地局(Open RAN・クラウド基地局)
- ファーウェイ
- ローカル5G
- 6G(次世代通信規格)
- IOWN
- AI注目株
- AI半導体
- AIエージェント
- AIチップ
- 生成AI
- デジタルツイン
- フィジカルAI
- SDV
- DX銘柄2020(東証・経産省)
- ITベンダー
- データセンター
- 電力線通信(PLC)
- ワイヤレス給電
- ドバイ万博
- AI医療画像診断
- PHR(パーソナルヘルスレコード)
- 火星探査
- 通信・分析機器
- 電波望遠鏡
- はやぶさ2
- JOCゴールドパートナー
- マイクロソフト
- AWS(アマゾン・ウェブサービス)
- クラウドコンピューティング
- スマート・クラウド
- 不妊治療
- 総合大手
- RE100
- 仮想発電所(VPP)
- F2後継機
- 無人レジ・AIレジ・無人店舗
- サイバー防衛
- 2026年有望銘柄
- サカナAI
- スマートコミュニティ
- スマートフォンメーカー
- 静脈認証
- 生体認証
- 全固体電池正極材
- ワンセグ信号処理LSI
- AIサーバー
- 光半導体(光チップレット)
- サンリオ(ピューロランド・ハーモニーランド)
- eシール
- デジタル・トラスト
- 多言語音声翻訳
- 東京五輪ゴールドパートナー
- マラソン
- スーパーカミオカンデ・ハイパーカミオカンデ
- テーラーメイド医療
- エヌビディア
- IP化
- 情報銀行
- フィジカルインターネット
- 物流の2024年問題
- 防衛注目株
- 防衛機器調達額上位企業
- 金融向けマイナンバー
- マイナンバーシステム
- ジャパン・メタバース経済圏
- FeRAM(強誘電体メモリー)
- ラピダス出資企業
- 量子コンピュータ
- 量子コンピュータ開発推進コンソーシアム
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 68.8 | RCI |
9日 1.67 13日 38.32 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 4164.32 -2σ 3337.28 |
ストキャススロー |
S%D 71.67 %D 81.85 |
| ストキャスファースト |
%K 100 %D 81.85 |
ボリュームレシオ | 14日 56.03 |
| 移動平均乖離率 | 25日 4.4 | サイコロジカル | 12日 58.33 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
6702 富士通の投資戦略
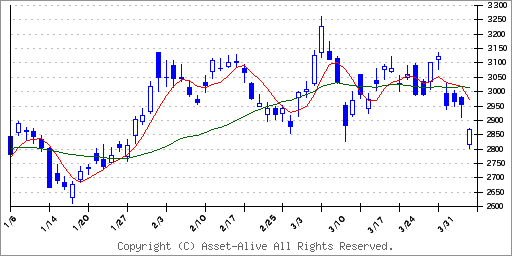
6702 富士通の株価は、オシレーター系指標では中立圏で推移しています。トレンド系指標は上昇トレンド継続中で、押し目買いゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
6702 富士通のテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
6702 富士通の関連ニュース
Uvanceは、2021年10月にスタートし、「持続可能な世界に向けたサステナビリティ・トランスフォーメーション」の実現を掲げ、社会課題軸のオファリング提供や顧客・パートナーとの共創事業を通じて事業を拡大してきた。
今後は、「AIが世界を再構築する時代に、お客様の変革の実現にコミットし、社会価値をも創出する」事業モデルとして進化させ、顧客固有の知見や経験を競争力の源泉として活用し、AXを加速させるとしている。
富士通の株価は、1.37%高の3988円で推移している。
「FUJITSU-MONAKA」は、クラウド・データセンター事業者やサーバーベンダー向けに2026年度第4四半期から提供予定で、米国・APACを含むグローバルに提供する。
「Fujitsu MONAKA Server」は、2026年度下期から金融、通信、製造分野の一部の顧客に先行提供し、2027年4月以降に順次、日本と欧州向けに出荷を開始する予定。日本と欧州のデータセンター事業者、エンタープライズ、アカデミア・HPC分野をはじめ、防衛分野などにも幅広く販売するとしている。
「FUJITSU-MONAKA」は、CPU単体で世界トップレベルとなる高い演算性能とデータ供給能力を両立し、AI推論において他社CPU比2倍のスループットと高い電力効率を実現する。これにより、同等の処理に必要なサーバー台数と消費電力を半減するとしている。
富士通の株価は7.39%高の4026円で推移している。
市場では成長加速を示す決算として評価されている。特に営業利益の変化は株価材料として重く、売上の伸びが利益に結び付いているか、あるいは採算面に圧力が出ているかが読み筋となる。
電機分野では、高付加価値分野への収益シフトが株式市場のテーマになりやすい。今回の決算は単なる数値確認にとどまらず、関連テーマへの資金流入が続くかを見極める材料だ。会社予想はXBRL上で確認でき、次の焦点は計画に対する進捗率となる。
配当関連の開示も確認されており、株主還元姿勢の変化も確認材料となる。今後の焦点は利益成長の持続力に移る。通期予想との距離が縮まれば評価は一段と強まりやすいが、利益率の鈍化や需要減速が見えれば、好材料でも上値は重くなる可能性がある。
背景にあるのは、業績の見通しの確度の高さだ。富士通はハード依存から脱却し、ITサービス・DXを中核とする事業構造への転換を進めてきた。国内企業や官公庁向けの大型案件を多く抱え、収益の安定性が高い点が市場で改めて評価されている。特に利益率改善が進んでおり、「今期は計画達成の確度が高い」との見方が強まっている。
最新の決算では、売上高は安定的に推移し、営業利益はサービス比率の上昇を背景に拡大した。最終損益も着実に積み上がっており、構造改革の成果が数字に表れ始めている。今期についても、収益性重視の方針を継続する計画だ。
評価面では、外資系証券が相次いで強気姿勢を維持していることが株価の下支えとなっている。指数寄与度の高い大型IT株であることから、相場全体が落ち着く局面では資金の受け皿になりやすい。半導体や生成AIといったテーマ株のボラティリティが高まる中で、富士通は「業績が読める銘柄」として選好されている。
市場では、今回の買い気配について「派手さはないが、着実に評価が切り上がる局面」と受け止められている。寄り後に出来高を伴って推移するかが焦点となるが、業績の確度と評価の安心感が株価を支える展開が想定される。
富士通は2026年3月期第3四半期(4〜12月累計)決算を発表し、業績は過去最高水準に達した。連結売上収益は前年同期比で約1.8%増の2兆4,511億円、調整後営業利益は大幅増の2,291億円、当期利益は前年から約3.9倍の3,436億円と急拡大した。これにより通期の連結最終利益は従来予想の3,900億円から4,250億円へ上方修正され、増配予想も発表された。配当は従来計画の年間30円から50円に大幅増額される見込みだ。上方修正幅・利益率改善のいずれも市場予想を上回る内容であり、収益構造の改善が数字として示された格好である。
業績を牽引したのはサービスソリューション事業だ。国内ではDXやモダナイゼーション案件が堅調に推移し、価格戦略や生産性向上の効果も寄与した。調整後営業利益率は9%台まで上昇し、サービス企業としての体質転換が数字として明確になった。一方、ハードウェア関連は売上面で伸び悩んだものの、構造改革の進展により利益面では下支えとなっている。
こうした進捗を踏まえ、会社側は通期の連結業績予想を上方修正した。売上収益は3兆5,300億円(従来3兆5,380億円)、営業利益は3,600億円(従来3,250億円)、最終利益は4,250億円(従来3,900億円)を見込む。利益率改善を背景に、収益の質が一段と高まる見通しだ。
株主還元についても強化が打ち出された。年間配当は50円(従来30円)へ大幅に引き上げられ、フリーキャッシュフローの拡大分を還元に充てる方針が明確となった。自己株式取得と合わせた総還元姿勢は、市場評価の下支え材料となりやすい。
主力の「サービスソリューション」分野では、グローバルで展開する「Uvance」を中心に企業のデジタル転換需要を取り込み、収益改善が進んだ。ハードウェア事業は為替の円高影響を受けたが、AIやクラウド関連の案件拡大で全体を補った。営業利益率は6.7%と前年の2.8%から大きく上昇している。
富士通ゼネラルの持分売却により得た現金資産は、データセンターやクラウド基盤など収益性の高いデジタル・AI領域への再投資、および株主還元に充当する方針だ。中期経営計画(2023〜2025年度)で掲げる「ポートフォリオ変革」を加速し、成長事業への資本配分を進める。現金及び現金同等物は前年同期末から3,000億円超増加し6,476億円に達した。
2026年3月期通期の業績予想は、売上収益3兆3,200億円、営業利益2,150億円、純利益1,430億円とし、前回予想からの修正はない。配当も前期比据え置きの予定で、中間配当は1株あたり未定ながら年間ベースでは継続的な還元を維持する構えだ。
富士通は今後、データ&AIサービスを軸に国内外でのプロフェッショナルサービス拡充を進める。特に金融・製造・小売など基幹業務領域でのデジタル化支援を強化し、グローバル拠点を活用した開発効率化も図る。事業ポートフォリオの刷新が完了に近づく中、利益構造の安定化が進みつつある。
純利益は前期比77%増の3900億円と、過去最高水準に迫る見通し。新光電気の株式売却益が一時的な押し上げ要因となるが、事業構造改革の進展で基礎収益力も底上げされつつある。
株主還元は積極的で、年間配当を30円(前期28円)に増配し、1700億円を上限とする自社株買いを実施する。配当と合わせた総還元額は2224億円、総還元性向は57%に達する見通しだ。
株価は4000円前後で一服感も見られるが、DX関連の安定成長と高還元方針を背景に、中期的な上昇トレンドは維持されているとみられる。業績は堅調で財務体質も強固だが、売却益の一過性を織り込む必要がある。短期的な材料出尽くし感がある一方、長期ではITサービスの高収益化が株価下支え要因となる見通しだ。
モナカは半導体設計大手アームの技術を基にした2ナノメートル世代の先端CPUで、従来比2倍の電力効率を目標とする。2027年に実用化を見込み、その後も2年おきに改良版を投入。2029年には線幅1.4ナノメートルの次世代CPUを提供する計画だ。富士通はシステム全体を最適化する技術に強みがあり、エヌビディアとの提携を通じて海外販路を広げ、AI革命の潮流に乗り出す姿勢を鮮明にしている。
AI向け半導体は消費電力の増大が課題となっており、省エネ型CPUの存在感は高まる見通しだ。GPUとの組み合わせにより性能を補完し、持続可能なAIインフラの構築に資する狙いがある。世界の大手IT企業が相次ぎデータセンター投資を強化するなか、富士通も国際競争で一角を占める可能性がある。
エヌビディアと組む今回の取り組みは、富士通にとってシステムインテグレーション中心の収益構造から一歩踏み出す契機となる。省エネ型CPUの量産と国際展開が順調に進めば、日本発の技術が世界AI市場で存在感を高める可能性がある。