6501 日立製作所
| 2026年10月23日 株価 | |||
|---|---|---|---|
|
始値
5,641円
|
高値
5,674円
|
安値
5,440円
|
終値
5,562円
|
|
出来高
14,293,600株
|
|||
| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
5,700円
|
予想安値
5,400円
|
-
- AI注目株
- AIエージェント
- エッジAI
- 生成AI
- デジタルツイン
- フィジカルAI
- SDV
- SDVを実用化する企業(自動車メーカー編)
- ITベンダー
- グローバル測位サービス
- IoT注目株
- IoT活用(予知保全)
- IoT開発
- つながる家電(IoT家電)
- OD05(中国政府系ファンド)
- iPS細胞
- CT(断層撮影装置)
- スマート手術室
- 量子メス
- はやぶさ2
- 豪華寝台列車
- 顔認証
- 顔認証:鉄道改札
- 国際熱核融合実験炉(ITER)
- 核融合市場研究会
- クラウドコンピューティング
- スマート・クラウド
- インド
- 原発
- 原子炉メーカー
- 革新軽水炉
- 小型原子炉(SMR)
- ADR
- FTSEグリーンチップ35
- JINDA
- 攻めのIT経営銘柄
- 中国関連株50
- TOPIXコア30
- なでしこ銘柄
- 対米投資
- 総合大手
- 石炭火力発電
- 革新型蓄電池共同開発
- フルオライドイオン電池
- 自動運転注目株
- 自動運転システム
- ミリ波レーダー
- 工場自動化
- ATM
- サイバー防衛
- 春闘・ベア
- ウクライナ復興
- 2013年
- 2014年
- 2015年
- 2017年
- 2018年
- 2019年
- 2020年
- 2023年有望銘柄
- 2025年有望銘柄
- 2026年有望銘柄
- プリファード
- スマートコミュニティ
- スマートハウス
- 日米共同研究参加企業
- アクトビラ
- 静脈認証
- 生体認証
- 電動航空機
- 金属ナノ粒子
- CDM
- リニア車両
- 超電導磁石
- データセンター変圧器・電源装置
- 800VDCアーキテクチャ
- ポーツマス・コンソーシアム
- インド高速鉄道
- 英国高速鉄道
- カリフォルニア高速鉄道
- 国際高速鉄道協会(IHRA)
- ベトナム高速鉄道
- eシール
- デジタル・トラスト
- 変圧器・開閉器
- 多言語音声翻訳
- タッチレス
- 遺伝子解析サービス
- SAF(持続可能な航空燃料)
- エヌビディア
- IP化
- ハドロン衝突型加速器
- 味覚・匂いセンサー
- 風車
- 洋上風力発電(定置式)
- トークン化預金
- 防衛機器調達額上位企業
- 海外水循環システム協議会
- 年金システム
- 量子コンピュータ
- 量子暗号
- 量子イノベーションイニシアティブ協議会
- サービスロボット
- 自動搬送車(AGV・AMR)
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 43.9 | RCI |
9日 25 13日 40.11 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 5886.78 -2σ 5110.62 |
ストキャススロー |
S%D 84.58 %D 73.99 |
| ストキャスファースト |
%K 0 %D 73.99 |
ボリュームレシオ | 14日 63.09 |
| 移動平均乖離率 | 25日 -0.74 | サイコロジカル | 12日 58.33 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
6501 日立製作所の投資戦略
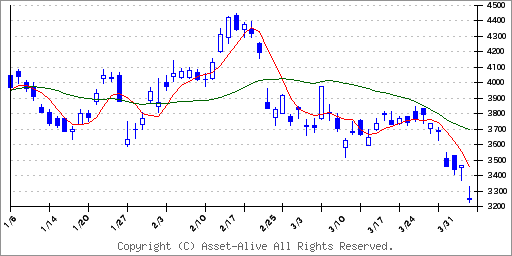
6501 日立製作所の株価は、オシレーター系指標では中立圏で推移しています。トレンド系指標は下降トレンド継続中で、戻り売りゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
6501 日立製作所のテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
6501 日立製作所の関連ニュース
2027年度から半導体や医薬品、ヘルスケア、高機能材料、自動車、物流、食品、造船、農業など、幅広い産業分野のグローバルなインストールベースを活用し、顧客に展開するとしている。
日立製作所の株価は0.43%高の5489円で推移している。
本契約により、世界的に不足する配電用変圧器や電力用変圧器の安定供給を確保し、フランスの電力網強化を支えるとしている。
日立製作所の株価は0.71%高の5536円で推移している。
生産開始は2029年を予定する。新工場完成後、変圧器の生産は既存のクリスタルスプリングス工場から新工場へ移管する。
米国で急速に拡大する電力需要に対応する。
日立製作所の株価は2.38%高の5500円で推移している。
日立製作所は、2026年5月と今回の日立建機株の売却に伴い、2027年3月期の個別決算において、投資有価証券売却益1799億円を計上する。
日立建機の株価は1.28%安の5420円、日立製作所の株価は5.24%安の5225円で推移している。
中国で急速に拡大する変圧器需要に対応する。
日立製作所の株価は1.02%安の5514円で推移している。
市場では、今回の決算を成長加速の表れとして評価している。特に営業利益の大幅増加は、収益力の強化を示す重要な指標とされている。売上高の増加が利益にしっかりと結びついている点が好感されており、採算面での安定性も注目されている。
電機分野においては、高付加価値製品へのシフトが進んでおり、これが収益拡大の背景にあると見られている。株式市場ではこのテーマが引き続き注目されており、今回の決算は関連分野への資金流入の継続性を見極める重要な材料となっている。会社の今後の計画進捗も焦点の一つであり、XBRLでの予想数値の確認が可能だ。
配当政策の動向も注目されており、株主還元姿勢の変化が投資家の関心を集めている。今後は利益成長の持続性が最大の焦点となる。通期予想との乖離が縮小すれば評価はさらに高まるが、利益率の鈍化や需要減速の兆候が見られれば、好材料ながらも株価の上値は抑制される可能性がある。
株価は2024年以降、長期上昇トレンドを形成してきた。2026年2月には6039円の高値を付けたが、その後は利益確定売りが優勢となり4700円台まで調整している。今回の株価分析で最も注目されるポイントは「4600円前後の価格帯別出来高」である。
チャートを見ると4500円〜4800円に厚い出来高集中帯が形成されている。このゾーンは機関投資家の平均コスト帯となる可能性が高く、株価がこの水準に接近すると押し目買いが入りやすい。現在の株価はこの支持帯付近に位置しており、ここを維持できるかどうかが今後の株価トレンドの分岐点となる。
トレンド分析では長期上昇トレンドはまだ崩れていない。週足では13週線と26週線が上向きを維持しており、中期的には上昇相場の調整局面と見ることができる。一方、日足では25日線を下回り短期トレンドは弱含みとなっているため、短期資金の利益確定売りが続いている状況だ。
一目均衡表では株価は雲下限付近まで下落しており、先行スパンが4600円前後に位置している。この雲下限は中期トレンドの重要な防衛ラインとなる。ここを維持すれば反発の可能性が高まるが、雲を明確に割り込むと4200円台まで調整が拡大する可能性もある。
業績面では社会インフラ需要の拡大が続いている。2026年3月期は売上高10兆4000億円、営業利益1兆800億円を計画する。電力設備、鉄道システム、ITサービスが成長ドライバーとなり、利益は拡大基調にある。2027年3月期も営業利益1兆800億円を見込んでおり、社会インフラ企業としては高い成長力を維持している。
利益水準の拡大と安定したキャッシュフローを考慮すると評価は極端な割高ではなく、インフラ株としては適正圏とみられる。AIデータセンター向け電力需要の拡大が続けば中期的な成長余地は大きい。
株価シナリオ
弱気シナリオ
4200円〜4600円
支持帯割れで調整拡大。
基本シナリオ
4600円〜5200円
支持帯反発で持ち合い相場。
強気シナリオ
5200円〜6000円
5000円突破で上昇トレンド再開。
日立は電力インフラとAIデータセンター需要という長期テーマを持つ企業であり、株価は長期上昇トレンドの中にある。現在は調整局面にあるものの、4600円台の支持帯が維持されれば再び上昇トレンドに回帰する可能性が高い。5000円ラインの回復が次の株価の焦点となる。
背景にあるのは、AI投資拡大の裏側で不可欠となる電力・制御・社会インフラ分野への注目だ。生成AIやデータセンター投資が世界的に加速する中、電力網の強化、送配電設備、制御システムへの需要が構造的に増加している。日立は電力、IT、制御を一体で提供できる数少ない企業であり、市場では「AIデータセンター投資の最終受益者」との見方が強まった。
加えて、業績の安定性に対する再評価も大きい。デジタル事業(Lumada)と社会インフラを両輪とする収益構造は、景気変動の影響を受けにくく、受注残も厚い。短期業績よりも「中長期で利益が積み上がる企業」として、海外投資家を中心に資金が流入している。
足元の株価水準はPER約29倍、PBR約3.9倍と割安感があるとは言い切れない。ただ、市場はこれを「割高」とは捉えていない。AI・電力インフラという長期テーマに沿ったプレミアム評価として受け止めている点が重要だ。
市場の解釈は明確である。
今回の上昇はニュース主導ではなく、日立が“AI時代の社会インフラ銘柄”として再定義された結果だ。今後はデータセンター関連受注や電力インフラ案件の進捗が確認されるたびに、評価が一段引き上がる可能性がある。短期調整があっても、押し目では再び買いが入りやすい局面といえそうだ。
事業別では、エナジー分野が送電網設備やデータセンター関連需要を背景に好調を維持し、収益成長を主導した。デジタルシステム&サービス(DSS)では国内DX・モダナイゼーション案件が堅調で、Lumada関連の高付加価値サービスが利益率を押し上げた。モビリティも鉄道信号システムを中心に拡大が続き、グループ全体として安定した成長モメンタムが確認できる内容だ。
こうした進捗を踏まえ、会社側は通期業績予想を上方修正した。2026年3月期の売上収益は10兆5,000億円(従来10兆3,000億円)、調整後営業利益は1兆2,600億円(従来1兆2,100億円)、最終利益は7,600億円(従来7,500億円)を見込む。利益率改善と受注残の着実な売上転換が、通期ベースでも収益を押し上げる構図だ。
株主還元策も強化される。取得上限1,000億円の自己株式取得を新たに決議し、安定配当と機動的な自社株買いを通じた資本効率向上を明確に打ち出した。コアフリーキャッシュフローも1兆円規模まで拡大する見通しで、成長投資と還元の両立余地は大きい。
市場では、エナジーとDXを軸とした成長モデルの安定性が再評価されやすい局面だ。今後は米欧景気や関税リスクを見極めつつ、Lumada事業の利益貢献度が一段と高まるかが株価見通しの焦点となりそうだ。
セグメントでは、エナジーが最も伸びが大きく、送配電や系統増強向けの高採算案件が利益を押し上げた。モビリティも欧州を中心に鉄道システム関連の需要が底堅く、過去に買収した事業の寄与が増えている。コネクティブインダストリーズは中国の昇降機や建機関連で需要の鈍さが見られるが、インダストリアル向けのサービスや半導体製造装置向けでカバーし、全体としては利益を維持した。DSSは海外ITで投資抑制の動きが出ているものの、国内の大型案件で人員を効率化し、採算を改善させている。
同時に会社は2026年3月期通期の見通しを上方修正し、売上収益を10兆円台前半に、調整後EBITAも前期を上回る水準に引き上げた。円安が海外事業の計上額を押し上げているほか、パワーグリッドを中心とした高利益の案件が期後半にも残っており、受注残の消化が通期を支える構図だ。純利益も従来計画より上振れさせ、キャッシュ・フローの改善を前提に自己株式の取得と配当の両立を示した。成長投資についても、Lumada関連のデジタル基盤への投下を続ける姿勢で、コア事業と非中核の入れ替えを進める。
リスク要因としては、中国の建設・不動産向け需要が引き続き低調であること、米国や欧州で保護主義的な関税が続く可能性があることが挙げられる。とくに素材・機器の一部でコスト上昇が残るほか、プロジェクト型のインフラ事業では採算管理を緩めにくい。日立は価格転嫁とプロジェクト選別で年度内の利益押し下げを一定範囲に抑える方針で、今期は「増収・増益・高水準CF」をそろえる計画だ。電力インフラとDXという成長分野を二本柱に据えた構成は変わらず、外部環境が揺れても売上のボリュームが確保しやすい体制になっている。
エナジーの受注残が厚く、通期の売上10兆円超と高めの利益率が視野に入っているうえ、自己株取得を含む株主還元が業績と連動している点は評価できる。一方で、中国関連の弱さや関税リスクが見通しを曇らせる場面も想定されるため、高値を一気に追うよりは、インフラ・デジタルの成長が確認できた押し目での買い下がりが現実的だと考える。中立〜やや強気としたい。