6723 ルネサスエレクトロニクス
| 2026年11月6日 株価 | |||
|---|---|---|---|
|
始値
2,228円
|
高値
2,513円
|
安値
2,228円
|
終値
2,477円
|
|
出来高
24,891,300株
|
|||
| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
2,800円
|
予想安値
2,100円
|
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 30.39 | RCI |
9日 -60 13日 -67.58 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 3882.81 -2σ 2623.91 |
ストキャススロー |
S%D 14.01 %D 22.36 |
| ストキャスファースト |
%K 0 %D 22.36 |
ボリュームレシオ | 14日 18.96 |
| 移動平均乖離率 | 25日 -21.88 | サイコロジカル | 12日 25 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
6723 ルネサスエレクトロニクスの投資戦略
6723 ルネサスエレクトロニクスの株価は、オシレーター系指標では割安圏で推移しています。トレンド系指標は下降トレンド継続中で、様子見ゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
6723 ルネサスエレクトロニクスのテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
6723 ルネサスエレクトロニクスの関連ニュース
自動車向け事業や産業・インフラ・IoT向け事業の売上高が増加したほか、前年に発生した半導体の流通在庫調整の反動も業績を押し上げた。
7-9月期の売上収益は30.2%増の4352億円となった。事業別では自動車向け事業が19.3%増の1895億円、産業・インフラ・IoT向け事業が46.4%増の2438億円となっており、産業・インフラ・IoT向け事業の伸びが目立つ。同事業は全四半期比でも12.7%増加しており、需要回復が売上拡大につながっている。
自動車向け事業に加え、産業・インフラ・IoT向け事業の成長が今後の注目点となりそうだ。
市場では半導体業界の需給調整局面における業績悪化として警戒感が広がっているが、売上高の規模を考慮すると営業レベルでは底堅さを保っている可能性が高い。一方で最終損益の大幅赤字は減損処理や構造改革費用など非経常項目が主因とみられ、本業の実力を正確に判断するには営業利益水準の確認が不可欠となる。
半導体セクター全体では車載向けや産業機器向けの需要回復期待が高まる中、同社の主力領域であるマイコンやアナログ半導体の競争力が問われている。技術力に定評のある同社だが、収益構造の立て直しが急務だ。焦点は来四半期以降の営業利益回復ペースと、構造改革の進捗に移る。
最新業績
2024年12月期は売上高1兆3484億円、営業利益2229億円、最終利益1908億円となった。
2025年12月期会社予想は
売上高1兆3000億円
営業利益1776億円
最終損益▲500億円
半導体市況の調整や在庫調整の影響で減益・最終赤字を計画している。
一方で2026年12月期は
売上高1兆4000億円
営業利益2400億円
最終利益1900億円
と業績回復を見込んでいる。
車載半導体需要は堅調であり、半導体市況回復とともに利益改善が期待されている。
テクニカル分析
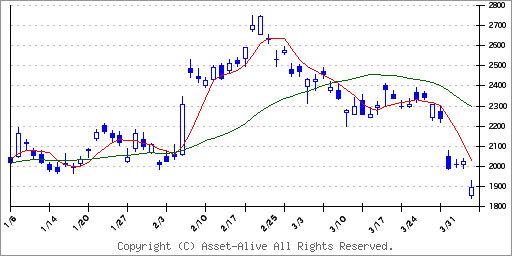
週足チャートでは中期反発局面にある。
現在株価
約2625円
移動平均
13週線
2517円
26週線
2184円
52週線
2017円
株価は13週線を上回り、中期上昇トレンドに転換している。2500円前後が短期支持線として意識される水準となる。
一目均衡表
基準線
2407円
転換線
2658円
雲上限
1851円
雲下限
2035円
株価は雲の上で推移しており、中期トレンドは強気を維持している。
需給分析
信用倍率は約3倍と比較的良好な水準である。個人投資家の買い残が過度に積み上がっている状況ではなく、需給は安定している。
株価評価
ルネサスは車載半導体市場で高い競争力を持つ企業であり、自動車の電動化やADASの普及により半導体搭載量は増加している。短期的には半導体市況の影響を受けるものの、中長期では車載半導体市場の成長が株価を支える可能性が高い。
半年株価レンジ予想
下値目安
2400円
上値目標
3100円
半年レンジ
2400円〜3100円
総括
(6723)ルネサスエレクトロニクスは半導体市況の調整を受け2025年12月期は減益を計画しているが、2026年12月期は業績回復を見込んでいる。株価は2500円近辺で下値を固めつつあり、市況回復が確認されれば再び3000円台を試す展開が想定される。車載半導体やパワー半導体の需要動向が今後の株価の鍵を握る。
事業別では、産業・インフラ・IoT向けが堅調だった一方、自動車向け半導体は市場軟化の影響を受けた。営業利益が減少した背景には、販管費の増加もあるが、収益構造そのものの悪化というよりは、調整局面の色合いが強い内容だ。
注目点は、同時に開示された2026年12月期第1四半期(1-3月)の業績見通しだ。Non-GAAPベースの売上収益は3,675億円〜3,825億円と、前年同期比で大幅な増収を見込む。売上総利益率は58.5%、営業利益率は32.0%と、収益性の明確な改善を示した。
市場では、今回の最終赤字を構造問題ではなく一過性要因と受け止める向きが強い。とりわけ、26年初からの高い利益率ガイダンスは、在庫調整の進展と高付加価値製品へのシフトが進んでいることを示唆しており、評価見直しの材料となった。
株価は決算発表後に急伸しており、PBR2倍台という水準も含め、業績底打ちを前提とした回復シナリオを市場が織り込み始めた局面といえる。今後は自動車向けの回復タイミングと、インフラ・産業向けの持続性が焦点となる。
譲渡対象は、2019年に買収したIDTに起源を持つタイミング事業で、クロックジェネレータやジッタアッテネータなどを展開してきた。24年12月期の参考値ベースでは、売上高304億円、営業利益158億円と高い収益性を誇り、連結売上高の約2%ながら営業利益では7%を占めていた。
譲渡価額は30億ドルで、内訳は現金15億ドルとサイタイム株413万株。ルネサスは本件により、26年12月期に約15億ドルの一時利益を計上する可能性があるとしている。短期的には利益押し上げ効果が見込まれる一方、安定収益源を手放す判断となる。
もっとも、同社は成長投資の優先順位を明確化し、マイコンやSoCを核とする組み込み半導体に経営資源を集中させる方針だ。同時に、サイタイムのMEMS共振器をマイコンやSoCにシリコンレベルで統合する協業を検討しており、外付け部品を減らした省スペース・高性能ソリューションの提供を狙う。
市場では、収益性の高い事業売却に対する慎重な見方と、資本効率改善や戦略集中を評価する見方が交錯している。単なる事業縮小ではなく、2035年に向けた成長戦略の再構築として受け止められるかが、今後の株価評価を左右しそうだ。
これまでルネサスは、車載・産業向け半導体の在庫調整の影響を強く受け、業績成長が一服していた。特に自動車メーカーや産業機器メーカーによる発注抑制が続いたことで、2024年後半から市場では慎重な見方が優勢だった。ただ、足元では顧客在庫の圧縮が進みつつあり、市場では「調整局面は終盤に差しかかっている」との見方が広がっている。
株価が先行して動いている背景には、半導体市況の回復が本格化する前段階で、ポジションを構築しようとする資金の存在がある。生成AI関連投資の拡大により、データセンター向け電源管理ICや制御系半導体の需要は底堅く、ルネサスが得意とするマイコン領域も中長期では安定成長が見込まれている。GPUのような主役銘柄ではない分、相場全体が落ち着いた局面で再評価されやすいポジションだ。
需給面では、海外投資家による日本の半導体株への資金回帰も追い風となっている。指数寄与度の高いルネサスは、セクター全体への資金流入局面で選好されやすく、下値では押し目買いが入りやすい構造にある。実際、チャート上では中長期の移動平均線を上回る動きが定着しつつあり、テクニカル面でもトレンド改善が意識されている。
市場が注目しているのは、次回以降の決算で示される受注動向と在庫水準、そして通期見通しの変化だ。大幅な上方修正がなくとも、「悪化が止まった」と確認されれば、株価は一段の評価見直しに進む可能性がある。
派手な材料はないが、だからこそ相場の転換点では存在感を増す。ルネサス株は、半導体復活相場の中で“静かに仕込まれる銘柄”として、市場の視線を集め始めている。
今回の製品はサーバーメモリーに搭載される複合部品の中核を担い、メモリー基板への信号品質向上や低電力化も盛り込んだ。AIの計算量拡大に伴い、モデルサイズや学習データ量の増大が続く中、メモリーへの転送効率向上はデータセンター全体の処理能力を押し上げる効果が期待される。すでに韓国サムスン電子へサンプル出荷を開始しており、グローバルなサーバーベンダー・メモリーメーカーを巻き込んだ量産設計が進んでいる。
量産開始は2027年前半を予定し、AI関連ハードウェアの世代交代に合わせた投入となる見通しだ。ルネサスは車載・産業分野の収益基盤が強く、安定したキャッシュフローを確保しているが、データセンター向け事業は今後の成長ドライバーのひとつとして注目されている。AIや高性能計算向けの投資が世界的に増加する中で、メモリー周辺ICの重要性は高まりつつあり、同社のRCD事業は中期的に事業規模拡大の余地を持つ。
同社の今期通期予想は現時点で非開示だが、市場ではAIサーバー向け半導体の需要拡大が続くとの見方が多く、メモリー帯域改善を担う製品の貢献に期待が向かいつつある。特に今回のRCDは性能向上幅が明確であり、サーバーベンダーが次世代DDR5 RDIMMの設計に組み込みやすい点が強みだ。