6976 太陽誘電
| 2026年10月2日 株価 | |||
|---|---|---|---|
|
始値
10,015円
|
高値
10,120円
|
安値
9,564円
|
終値
10,095円
|
|
出来高
35,239,300株
|
|||
| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
12,000円
|
予想安値
8,300円
|
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 64.72 | RCI |
9日 65 13日 40.66 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 11669.14 -2σ 7908.78 |
ストキャススロー |
S%D 48.11 %D 70.3 |
| ストキャスファースト |
%K 99.57 %D 70.3 |
ボリュームレシオ | 14日 58.65 |
| 移動平均乖離率 | 25日 9.38 | サイコロジカル | 12日 58.33 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
6976 太陽誘電の投資戦略
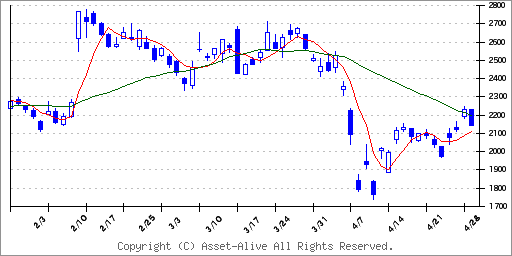
6976 太陽誘電の株価は、オシレーター系指標では中立圏で推移しています。トレンド系指標は上昇トレンド継続中で、押し目買いゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
6976 太陽誘電のテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
6976 太陽誘電の関連ニュース
AIデータセンターやフィジカルAI向け最先端のMLCCやインダクタをはじめとする電子部品の共同開発を主軸とし、製造や調達における連携も含む包括的な業務提携についての検討を進める。
太陽誘電の株価は0.26%高の9117円で推移している。
単一セグメントの電子部品事業において、コンデンサとインダクタの売上増加が業績を牽引した。コンデンサはAIサーバーや自動車向けの需要拡大により前年同期比8.5%増の2517億円、インダクタは主に民生機器や情報機器向けで4.5%増の643億円となった。為替は前年同期比で円高に振れたが、販売数量増加による操業度効果が利益を大きく押し上げた。
通期計画と比較すると、利益率の改善が顕著であり、通期計画に対しても増益傾向が明確である。業種特性として、通期計画と利益率の変化が業績に大きく影響している。今期の通期予想は売上高3840億円、営業利益300億円、最終利益180億円で修正はない。配当情報は開示されていない。
AIサーバーや自動車向けの高付加価値商品の需要拡大が続き、販売数量増加による操業度効果が増益に寄与する見込みだ。為替感応度も考慮されているが、価格下落ペースは緩やかである。今後は通期予想達成に向けた需要動向と操業度の維持が、株価反応を左右する評価軸となる。
地域別では円高が進行したものの、販売価格の下落が緩やかであったことが利益を下支えした。第2四半期単独では売上高928億円(前四半期比9%増)、営業利益59億円(同87%増)と回復基調が鮮明。操業度の改善や原価低減努力が寄与した。
同社は通期業績予想を上方修正。売上高3475億円(前期比1.8%増)、営業利益180億円(同72.1%増)、経常利益150億円(同42.6%増)、純利益90億円(同286.5%増)を見込む。為替前提を1ドル=148円とし、円安や販売単価改善を織り込んだ。前回(5月公表)予想から営業利益を20億円、純利益を10億円引き上げた。
財務基盤は堅調で、自己資本比率は54.7%。営業キャッシュフローは前年同期比52%増の256億円を確保し、現金同等物は861億円に拡大した。株主還元では年間配当を90円(中間45円、期末45円)とし、配当性向30%・DOE3.5%の維持を目指す方針を示した。
中期経営計画「2025」最終年度を迎え、自動車および産業機器分野の売上構成比を50%に高める戦略を継続。高信頼性かつ高付加価値な電子部品の比率を拡大し、AI・EV時代に対応した製品ポートフォリオの強化を進める構えだ。
主力の積層コンデンサとインダクタ事業が安定成長しており、営業利益率の改善も確認できる。一方で、通信向け複合デバイスの不振や設備投資抑制の影響が残る。足元の上方修正は評価できるが、AI関連需要の波に左右されやすく、株価には織り込み済みの可能性がある。