6506 安川電機
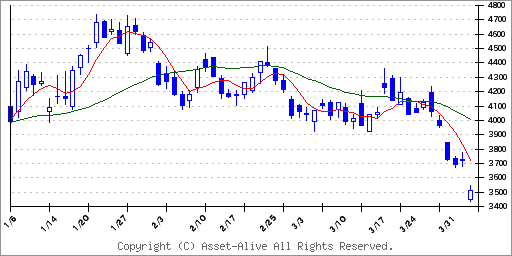
| 2026年11月6日 株価 | |||
|---|---|---|---|
|
始値
3,351円
|
高値
3,497円
|
安値
3,350円
|
終値
3,445円
|
|
出来高
7,659,200株
|
|||
| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
3,900円
|
予想安値
3,000円
|
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 20.83 | RCI |
9日 -78.33 13日 -81.32 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 5157.37 -2σ 3747.67 |
ストキャススロー |
S%D 9.48 %D 12.62 |
| ストキャスファースト |
%K 0 %D 12.62 |
ボリュームレシオ | 14日 9.85 |
| 移動平均乖離率 | 25日 -20.59 | サイコロジカル | 12日 16.67 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
6506 安川電機の投資戦略
6506 安川電機の株価は、オシレーター系指標では割安圏で推移しています。トレンド系指標は下降トレンド継続中で、様子見ゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
6506 安川電機のテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
6506 安川電機の関連ニュース
セグメント別では、モーションコントロール事業が売上収益676億35百万円(+21.5%)、営業利益75億62百万円(+50.1%)と大幅な増収増益を達成した。ロボット事業は売上567億28百万円(+2.0%)でほぼ横ばいだが、営業利益は8億88百万円(-82.3%)と大幅減益となった。システムエンジニアリング事業は売上98億16百万円(+5.9%)、営業利益19億21百万円(+86.9%)と増収増益を示した。その他事業は売上48億2百万円(-5.5%)、営業利益1億93百万円(-49.4%)で減収減益となった。
財政面では資産合計が8245億55百万円と前年末比で121億89百万円増加し、負債は3295億17百万円で107億67百万円増加した。資本は4950億38百万円と14億22百万円増加し、親会社所有者帰属持分比率は58.8%となった。通期の連結業績予想は売上収益5800億円(+7.0%)、営業利益600億円(+26.8%)、親会社帰属当期利益470億円(+33.4%)を据え置いた。年間配当予想は72円(前期比+4円)で変更はない。
市場が注目したのは翌期の業績予想だ。2027年2月期は売上収益5,800億円(+7.0%)、営業利益600億円(+26.8%)と力強い増収増益計画を示した。AI・半導体関連の旺盛な需要を背景に足元の受注が好調と明記しており、モーションコントロール部門でのAI投資けん引型の回復や、米国データセンタ向けインバータの伸長が柱となる。配当も年間72円(前期68円)に増額する方針で、株主還元の改善姿勢も示した。
今期の低迷は前期一時利益の剥落と自動車投資の停滞が主因であり、本業の収益基盤は崩れていない。来期の増益率26%という予想が達成できるかどうかが、株価が本格回復に向かえるかのカギを握る。AI・半導体というテーマの強さが追い風である一方、米国関税政策の不透明感は依然リスク要因として残る。
※本記事は情報提供を目的としており、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。