8001 伊藤忠商事
| 2026年9月18日 株価 | |||
|---|---|---|---|
|
始値
2,335円
|
高値
2,348円
|
安値
2,306円
|
終値
2,306円
|
|
出来高
32,361,000株
|
|||

| オシレータ分析 | トレンド分析 | 予想レンジ | |
|---|---|---|---|
 |
 |
予想高値
2,400円
|
予想安値
2,200円
|
-
- IOWN
- 車載電池リサイクル
- 地域版SNS
- ドバイ万博
- 衛星企業連合
- 鉄鉱石権益
- バークシャー・ハサウェイ
- ブルー・レーザー・フュージョン
- ウラン権益
- ESG銘柄
- 中国関連株50
- TOPIXコア30
- 再エネ注目株
- 仮想発電所(VPP)
- 空き駐車場シェア
- 2010年
- 2011年
- 2012年
- 2014年
- 2015年
- 2016年
- 2017年
- 2018年
- 2019年
- 2020年
- 2021年有望銘柄
- 2022年有望銘柄
- 2023年有望銘柄
- 2024年有望銘柄
- 2025年有望銘柄
- 2026年有望銘柄
- 液化水素プラント
- 水素航空機
- クラウドファンディング
- サカナAI
- TBM(LIMEX・ライメックス)
- 指紋認証
- 半固体電池
- ウォーレン・バフェット
- 温暖化ガス2050年ゼロ(GX)
- 排出量取引
- 中国地下鉄
- バイオディーゼル
- 水泳・パリ五輪
- 洋上風力発電(定置式)
オシレータ分析
オシレータ系指標は、相場の強弱動向を表した指標で、日々の市場の値動きから、株価の水準とは無関係に売り・買いを探ります。
売買シグナルは 内にまたはで表示されます。
| RSI | 9日 58.75 | RCI |
9日 73.33 13日 90.66 |
|---|---|---|---|
| ボリンジャーバンド |
+2σ 2354.11 -2σ 1790.57 |
ストキャススロー |
S%D 95.36 %D 91.02 |
| ストキャスファースト |
%K 31.18 %D 91.02 |
ボリュームレシオ | 14日 68.59 |
| 移動平均乖離率 | 25日 5.68 | サイコロジカル | 12日 66.67 |
トレンド分析
トレンド系指標は、相場の方向性・強さを判断する指標で、中長期の分析・予測に使われます。トレンド転換時は内にまたはで表示されます。現在のトレンドはまたはで表示されます。
| DMI | MACD | ゴールデンクロス | |||
|---|---|---|---|---|---|
| 5日移動平均(位置) | 5日移動平均(向き) | 25日移動平均(位置) | |||
| 25日移動平均(向き) | パラボリック |
チャート分析
酒田五法や一目均衡表などローソク足変化シグナル(当日示現のみ)は、内にまたはで表示されます。独自のHAL指数で高値圏、安値圏を判定し、実戦的なシグナルです。
| 十字足 | はらみ十字 | 上ひげ・下ひげ |
|---|---|---|
| 出会い線 | 三点童子 | 三点童子(安値・高値) |
| 包み足 | 赤三兵・黒三兵 | 並び赤・並び黒 |
| 明けの明星・宵の明星 | 三役好転・三役逆転 | 雲上抜け・下抜け |
| 転換線上抜け・下抜け | 遅行線上抜け・下抜け | 五陽連・五陰連 |
8001 伊藤忠商事の投資戦略
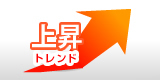
8001 伊藤忠商事の株価は、オシレーター系指標では中立圏で推移しています。トレンド系指標は上昇トレンド継続中で、押し目買いゾーンです。オシレータ系指標は「買われ過ぎ」、「売られ過ぎ」を示すテクニカル指標の総称です。一定の範囲で動くため振り子系指標とも呼ばれます。RSIやストキャスティクスが代表的です。トレンドフォロー系指標は、株価が上がり続けると指標も上がり、下がり続けると指標も下がるタイプです。移動平均やMACDが代表的です。
8001 伊藤忠商事のテクニカル売買シグナル
株式売買シグナルが点灯しています。このページ下部のオシレーター分析、トレンド分析、チャート分析でご確認ください。オシレーター分析、チャート分析では変化点をキャッチした日に売り買いサインが点灯、トレンド分析では現在の方向を矢印で示します。
8001 伊藤忠商事の関連ニュース
TOBも目的は非公開化で、買い付け価格は1株2880円。
電通総研の株価は6.17%高の2908円、伊藤忠商事の株価は0.55%高の2116.5円で推移している。
東京センチュリーが保有するSKY-U持分の50%を取得する予定。取得価額は19.46億ドル(約3101億円)。実行後のSKY-U及びACGに対する持分比率は、伊藤忠商事が50%、東京センチュリーが50%となる予定。完了は2026年11月を予定する。
また、東京センチュリーの自己資本・財務基盤を補強し、ACGの共同経営化を資本面から支える戦略の一環として、SKY-U持分取得に合わせ、東京センチュリーが発行する社債型種類株式を引き受ける予定。払込総額は100億円。
バークシャーは2月28日に公表した2025年の年次報告書で、日本の五大商社株の保有比率が年末時点で10%前後に達したと明らかにしたうえで、日本の投資先を「米国の主要投資先と同様に長期的な価値創造の機会として重視している」との姿勢を示した。各社の保有比率は5年時点で三菱商事10.8%、伊藤忠商事10.1%、三井物産10.4%、丸紅9.8%、住友商事9.7%となった。市場では、新体制のもとでも長期保有方針が改めて示されたことが、株価の下支え要因になっているとの見方が広がった。
個別では、(8002)丸紅が5.06%高と上昇率で目立ち、(8031)三井物産も2.00%高、(8058)三菱商事は1.68%高、(8053)住友商事は0.70%高となった。(8001)伊藤忠商事も0.29%高としっかりだった。総じて商社株全体には底堅い資金流入が確認された。
加えて、みずほ証券が4大商社の目標株価を引き上げたことも追い風となった。資源価格の上昇や非資源事業の利益成長、強固なキャッシュフロー創出力が評価材料であり、株主還元余地の大きさも改めて注目されている。商社株はこれまでも高配当、自己株取得、事業ポートフォリオの柔軟性が評価されてきたが、バフェット効果が再点火したことで見直し機運が一段と強まった形だ。
今後の焦点は、資源価格の動向と各社の次期業績見通しになる。原油や非鉄価格が高止まりすれば収益押し上げ要因となる一方、世界景気の減速が強まれば需給悪化への警戒も必要だ。それでも、割安感と還元強化余地を併せ持つ商社株は、相場の不安定局面で改めて存在感を高めている。
株価は2024年以降の日本株上昇局面の中で堅調に推移し、2026年2月には2286円の高値を記録した。現在は2100円前後で推移しており、高値圏での調整局面に入っている。
株価は中長期の上昇トレンドを維持
週足チャートを見ると、株価は長期移動平均線を上回る状態が続いている。13週移動平均線は約2050円、26週線は約1910円、52週線は約1700円付近に位置しており、株価はすべての移動平均線の上方にある。
これは典型的な上昇トレンドの形であり、短期的には利益確定売りによる調整が入っているものの、中期的な株価基調は依然として強い。
一目均衡表でも株価は雲の上で推移しており、基準線は1968円、転換線は2100円付近となっている。2100円付近が短期的な攻防ラインとして意識されやすい水準となっている。
価格帯別出来高から見る下値支持
価格帯別出来高を見ると、2000円から2100円にかけて最も出来高が集中している。このゾーンは機関投資家の取得価格帯と重なる可能性が高く、株価が調整した場合の強い支持帯として意識されやすい。
短期的には2000円付近がサポートラインとなり、この水準を維持できるかが今後の株価の安定性を左右する。
業績は高水準の利益を維持
2025年3月期の実績は営業収益14兆291億円、純利益8015億円と総合商社の中でも高い収益力を示した。
2026年3月期の会社予想では純利益9000億円を見込んでおり、引き続き高い利益水準を維持する見通しである。食品事業や生活関連ビジネスが安定した収益源となっており、総合商社の中でも利益の変動が比較的小さい点が評価されている。
さらに2027年3月期には純利益9500億円規模を視野に入れており、中期的にも利益成長が期待されている。
今後の株価シナリオ
今後の株価は三つのシナリオが考えられる。
弱気シナリオでは、日本株全体の調整や商社株の利益確定売りにより2000円付近まで調整する可能性がある。ただしこの水準には出来高支持が集中しており、大きく崩れる可能性は高くない。
中立シナリオでは2000円から2200円のレンジでの持ち合いが続く展開となる。
強気シナリオでは2280円付近の直近高値を突破し、次の上昇局面では2400円前後までの上値余地が意識される。
総括
(8001)伊藤忠商事は総合商社の中でも非資源ビジネスに強みを持ち、安定した利益成長が続いている企業である。株価は高値圏で調整しているものの、中長期的には上昇トレンドを維持している。
市場では日本株の資本効率改善や株主還元強化の流れの中で、総合商社株への評価は引き続き高い。2000円付近には強い支持帯が存在しており、この水準を維持できれば再び上昇トレンドに回帰する可能性が高い。
今後は2280円の高値を突破できるかが次の株価上昇の焦点となる。
セグメント別では、繊維や食料、情報・金融が増益を確保した一方、金属や住生活は減益。非資源事業の基礎収益が伸び、資源依存度の低下が進んだ。CP株売却益などを含む有価証券損益は前年同期の49億円から1360億円へ大幅増。持分法投資損益は減少したが、税引前利益は10%増の6620億円に拡大した。
財務面では、自己株式の取得を進めつつも、純資産は6兆6277億円と前期末比で3千億円超増加。営業活動によるキャッシュフローは6092億円と高水準を維持した。
2026年3月期通期の純利益予想は前期比2%増の9000億円で据え置いた。
あわせて、2026年1月1日付で1株を5株に分割すると発表。投資単位を引き下げて流動性向上を狙う。年間配当予想も210円(分割後換算で期末22円)に引き上げ、前期比10円増配とした。基礎収益の積み上げや株主還元方針の強化を反映したもので、伊藤忠の財務余力と成長戦略の両立姿勢が鮮明になった。
中間期での最高益更新と株式分割・増配の同時発表はポジティブ。非資源事業が安定成長を続ける中、資本効率と株主還元の両立姿勢が評価できる。高ROEと安定配当を背景に長期保有妙味がある。
アンドファーマは日医工を中心に、長生堂製薬や東和薬品子会社などが参加する新会社で、安定供給体制と効率的な生産網の構築を進めている。ジェネリック市場は薬価引き下げや品質不祥事による供給停止が相次ぎ、医療現場での混乱が続いていた。今回の出資により、資本力と調達力を持つ伊藤忠、研究開発力に強みを持つ持田が関与することで、安定供給と信頼回復が一層進む見通しだ。
国内の後発薬市場は約2兆円規模に達するが、供給不安で信頼が揺らいでおり、厚生労働省も業界再編を促している。今回の資本参加は、国の政策的な後押しとも整合し、アンドファーマを軸に業界再編が加速する可能性がある。大手総合商社と医薬品メーカーの連携は異例であり、医療分野における新たな資本提携モデルとして注目される。